קורס דיגיטלי · יוצאים מהמינוס, מתנהלים כלכלית נכון
מרוויחים יפה. אז למה החשבון שוב במינוס?
שיטה פשוטה להורים עסוקים: לדעת לאן הכסף הולך ולקחת עליו שליטה. גם אם אתם במינוס, וגם אם אתם מעל האפס והוא פשוט נעלם.
אני רוצה לצאת מהמינוס · 297 ₪קורס של תומר אליהו, פשוט להשקיע. לא מוכרים לכם מוצר פיננסי ולא גובים אחוזים מהכסף שלכם.
המשכורת נכנסת. יומיים אחר כך היא כבר לא שם.
המשכורות נכנסות, ותוך יומיים רוב הכסף יוצא על הגנים, המשכנתא והורדות האשראי.
החשבון חוזר להיראות חונק, ואתם סופרים ימים עד המשכורת הבאה.
מכירים את זה?
- פותחים את אפליקציית הבנק עם בטן מכווצת. או פשוט לא פותחים.
- אתם עובדים קשה ומרוויחים יפה, ובסוף החודש לא ברור לאן הכול הלך.
- הוצאה אחת לא צפויה, טיפול לרכב או רופא שיניים, ואתם שוב מתחת לאפס.
- אתם מעל האפס, אבל בקושי. שום דבר לא נשאר בצד, וכל חודש מתחיל מאותה נקודה.
- רוצים לשים משהו בצד לילדים, ואין ממה.
אם זיהיתם את עצמכם אפילו בשורה אחת, זה לא בגלל שאתם בזבזנים. וזה גם לא בגלל שאתם לא מרוויחים מספיק.
זו לא בעיה של הכנסה. זו בעיה של שיטה.
אף אחד לא לימד אותנו איך מנהלים כסף. לא בבית הספר, לא בצבא, לא בעבודה הראשונה.
קיבלנו חשבון בנק, כרטיס אשראי ומסגרת, והסתדרנו לבד.
ויש מי שמרוויח מזה: הבנק.
כשאתם במינוס, אתם משלמים ריבית על כל יום שאתם שם. תכלס, מבחינת הבנק לקוח שחי במינוס הוא לקוח רווחי. אין לו סיבה לעזור לכם לצאת.
מינוס של 10,000 ₪ בריבית של 12% בשנה עולה בערך 1,200 ₪ בשנה.
רק ריבית. כסף שלא קנה לכם כלום.
זו דוגמה בלבד. הריבית האמיתית שלכם כתובה בפירוט של הבנק, והיא יכולה להיות שונה.
ואם אתם מעל האפס? אותה בעיה, רק בלי הריבית. בלי שיטה הכסף יוצא בלי שהחלטתם לאן, ובסוף החודש לא נשאר ממנו כלום.
שיטה זה דבר שלומדים. בשביל זה הקורס הזה קיים.
למה זה אישי בשבילי
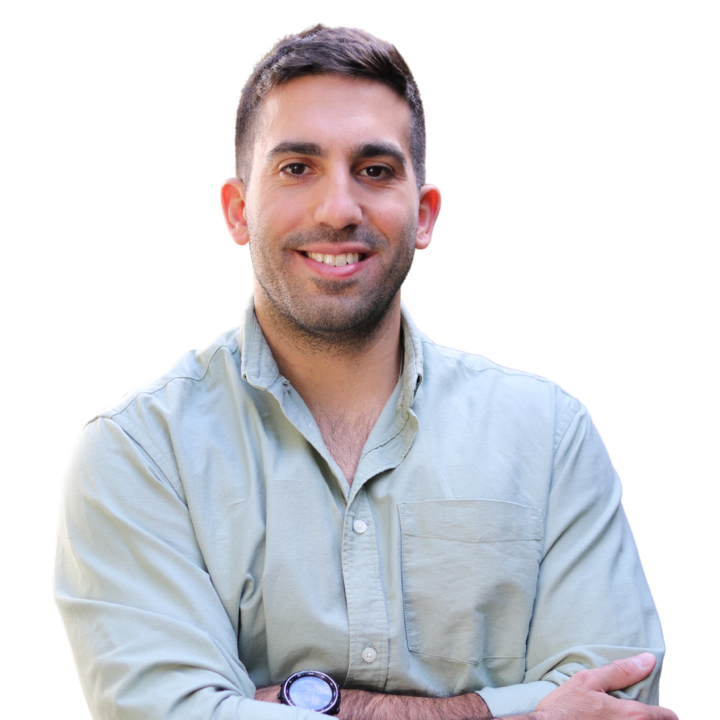
אני תומר אליהו.
גדלתי בבית שחווה הוצאה לפועל ומחנק כלכלי יומיומי.
כשאבא שלי נפטר, גילינו שבקרן הפנסיה שלו נצברו 4 מיליון ₪.
בגלל חוסר השכלה פיננסית, הכסף נשאר אצל חברת הביטוח.
הכסף היה קיים. מה שהיה חסר זה ידע.
זה מה שגרם לי לעזוב את לימודי הרפואה. החלטתי שאף משפחה לא צריכה להפסיד את העתיד שלה בגלל חוסר ידע.
בשביל זה בניתי את הקורס הזה.
מה תדעו לעשות בסוף הקורס
שישה דברים, רלוונטיים גם אם אתם במינוס וגם אם אתם מעל האפס בלי שליטה.
-
לדעת בדיוק לאן הכסף הולך כל חודש
מפסיקים לנחש, ומתחילים לראות את התמונה המלאה.
-
תוכנית יציאה מהמינוס, צעד אחר צעד
מה עושים קודם ומה אחר כך, לפי המספרים שלכם.
-
להוריד עמלות וריביות שהבנק גובה מכם
כסף שיוצא מהחשבון שלכם בלי שאף אחד שאל אתכם.
-
תקציב משפחתי שמחזיקים בכמה דקות בחודש
תקציב שדורש ערב שלם מול אקסל לא מחזיק מעמד בבית עם ילדים.
-
כרית ביטחון, כדי שהוצאה לא צפויה לא תחזיר אתכם למינוס
הוצאות לא צפויות יגיעו תמיד. השאלה היא אם יש מאיפה לשלם אותן.
-
מה עושים עם השקל הראשון שנשאר בסוף החודש
כדי שגם הוא לא ייעלם בין האצבעות.
מה שלא תמצאו כאן: הבטחה שתצאו מהמינוס תוך זמן מסוים. זה תלוי במספרים שלכם ובמה שתעשו עם מה שתלמדו.
מה שכן תקבלו: ידע ושיטה.
מה יש בקורס
קורס דיגיטלי מוקלט. לומדים מהבית, בזמן שנוח לכם.
- כמה שיעורים וכמה זמן: מספר השיעורים ואורך הקורס
- השיעורים: פירוט השיעורים (סילבוס)
- גישה לקורס: משך הגישה לקורס
למי זה מתאים, ולמי לא
מתאים לכם אם
- אתם במינוס ורוצים לצאת ממנו, עם תוכנית ולא עם תקווה.
- אתם מעל האפס, ורוצים שליטה בכסף במקום לגלות בסוף החודש שהוא נעלם.
- אתם מוכנים להשקיע כמה שעות, ולעשות את מה שלומדים.
לא מתאים לכם אם
- אתם מחפשים התעשרות מהירה. אין כאן דבר כזה.
- אתם מחפשים מישהו שינהל לכם את הכסף. כאן לומדים לנהל אותו בעצמכם.
- אתם בהליכי הוצאה לפועל או חדלות פירעון. במצב כזה צריך קודם ליווי משפטי, והקורס לא מחליף אותו.
מה אומרים לקוחות הסדנה של תומר
אלה דברים שכתבו לקוחות סדנת ההשקעות של תומר, לא לקוחות הקורס הזה. הם כאן כדי שתדעו איך הוא מלמד.
"הסוד של תומר הוא הפשטות והסדר שבה הוא מנגיש את הדברים"
"מעביר את זה בצורה הכי פשוטה שאפילו אני, עם שום ידע מקדים בנושא מצליחה להבין"
"הכל בצורה מובנת ובסבלנות ענה על כל השאלות של כולם"
297 ₪. תשלום אחד.
נחזור לדוגמה מלמעלה: מינוס של 10,000 ₪ בריבית של 12% בשנה עולה בערך 1,200 ₪ בשנה, רק על ריבית.
הקורס עולה 297 ₪, פעם אחת.
זו דוגמה, לא החשבון שלכם. את הריבית האמיתית תמצאו בפירוט של הבנק.
מה מקבלים
- הקורס המלא "יוצאים מהמינוס, מתנהלים כלכלית נכון"
- מספר השיעורים ואורך הקורס
- גישה לקורס: משך הגישה לקורס
זה הכול. מקבלים את הקורס, בלי בונוסים ובלי תוספות.
המחיר קבוע, בלי מבצעים ובלי טיימרים. מה שכן ממשיך לרוץ בינתיים זו הריבית על המינוס.
שאלות נפוצות
אני במינוס עמוק, זה בשבילי?
כן. הקורס נבנה בשביל מי שבמינוס ורוצה תוכנית לצאת ממנו, צעד אחר צעד. חריג אחד: אם אתם בהליכי הוצאה לפועל או חדלות פירעון, אתם צריכים קודם ליווי משפטי, והקורס לא מחליף אותו.
אני לא במינוס, מה יוצא לי מזה?
שליטה בכסף. תדעו לאן הכסף הולך כל חודש, איך מחזיקים תקציב משפחתי בכמה דקות בחודש, איך בונים כרית ביטחון, ומה עושים עם מה שנשאר. החלק על היציאה מהמינוס פחות רלוונטי לכם. כל השאר נוגע לכם ישירות.
צריך ידע מוקדם?
לא. לא צריך רקע בכלכלה, ולא צריך לאהוב מספרים. כל מושג מוסבר בשפה פשוטה.
כמה זמן זה לוקח?
מספר השיעורים ואורך הקורס
זה קורס השקעות?
לא. זה השלב שלפני. לפני שמשקיעים צריך לדעת לאן הכסף הולך, לצאת מהמינוס ולבנות כרית ביטחון. הקורס מגיע עד השאלה מה עושים עם השקל הראשון שנשאר בסוף החודש.
איך מקבלים את הקורס אחרי התשלום?
איך ומתי מקבלים גישה אחרי התשלום
יש החזר כספי?
לא. ולכן החלק "למי זה מתאים, ולמי לא" כתוב בכנות. תקראו אותו לפני שאתם קונים. אם מצאתם את עצמכם בעמודה של "לא מתאים", אל תקנו.
הבנק לא יעשה את זה בשבילכם
אף אחד לא יבוא לסדר לכם את החשבון. לא הבנק, ולא המשכורת הבאה.
מי שיכול לקחת אחריות על העתיד הכלכלי של המשפחה שלכם זה אתם.
במינוס או מעל האפס בלי שליטה, הצעד הראשון הוא אותו צעד: ללמוד שיטה, ולהתחיל לעשות.
בשביל עצמכם, ובשביל דור העתיד.